Domain zeitkontenmodell.de kaufen?
Wir ziehen mit dem Projekt
zeitkontenmodell.de um.
Sind Sie am Kauf der Domain
zeitkontenmodell.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zeitkontenmodell.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Zeitmanagement für Juristen, Fachbücher von Jochen TheurerDieses Buch stellt Zeitmanagement-Strategien speziell für Juristen und Rechtsanwälte, Steuerberater und Wirtschaftsprüfer vor. Diese Berufsgruppen sind Standesregeln und hohem wirtschaftlichen Druck ausgesetzt und klagen häufig über Zeitprobleme. Doch die üblichen Ratschläge zum Thema Zeitmanagement helfen ihnen aufgrund der besonderen beruflichen Anforderungen meist nicht weiter. Zudem sind die Zeitprobleme so individuell, dass eine allgemeine Strategie nicht passt. Hier setzt dieses Buch an: Es vermittelt Juristen und Rechtsanwälten, Steuerberatern und Wirtschaftsprüfern das Wissen und die Werkzeuge, um selbstständig Strategien für ihre persönlichen Zeitprobleme zu entwickeln und diese erfolgreich in ihrem beruflichen Alltag umzusetzen. Die überarbeitete 4. Auflage wurde um Erfahrungen aus der Corona-Pandemie und ein Kapitel über Gesundheit und Körper erweitert.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zeitmanagement im Takt der Persönlichkeit, Fachbücher von Eva BrandtSeit 20 Jahren forscht und lehrt Eva Brandt als Expertin für Selbst- und Zeitmanagement. Als Beraterin hat sie häufig erfahren, dass gängige Konzepte scheitern und sich nicht einfach auf jeden anwenden lassen. Was beim effizienten Selbstmanagement hilft, ist das Wissen um die eigenen Temperamente und die klare Entscheidung, danach zu handeln. Deshalb steht für sie die Persönlichkeitsanalyse am Anfang. Ob Macher, Gesellige oder Analytiker, Eva Brandt stellt den Menschen in den Mittelpunkt - und nicht die Systematik. Grundlage ist das Structogram, das Paul MacLean und Rolf W. Schirm aus der Biostruktur-Analyse entwickelt haben, die die Gehirnforschung mit der Verhaltensforschung verbindet. Dr. Eva Brandt trifft als Zeitexpertin den Nerv im Management. Sie gibt diesem grossen Thema eine wissenschaftliche Leichtigkeit. Sie zeigt, dass Zeitmanagement nicht nach vorgefertigten Systemen wirkt, sondern eine Sache der Persönlichkeit ist. Lesenswert! Michael Kleinemeier, Vorstand SAP SE Aus dem Inhalt: - Zeitanalyse - Anleitung für Coaches und Trainer - Blick auf genetisches und antrainiertes Verhalten - Merkmale der Macher, Geselligen und Analytiker hinsichtlich des Zeitmanagements.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
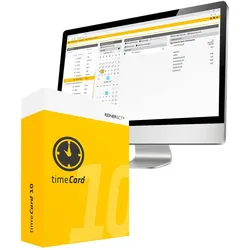
ReinerSCT, Zeiterfassungssystem, Zeiterfassung Basislizenz timeCard 10Erfassen Sie die Arbeitszeiten Ihrer Mitarbeiter noch mit Stundenzetteln oder Excel? Das Zeitaufzeichnungssystem timeCard erfasst alle Stunden genau, automatisiert Auswertungen und spart viel Verwaltungsaufwand. Die tatsächlich geleisteten Arbeitsstunden können präzise nachverfolgt werden. timeCard ist mit allen Systemen kompatibel, individuell anpassbar und dank Online-Zugriff von überall aus erreichbar. Mit regelmässigen Updates sind Sie immer auf dem neuesten Stand. Buchung Bequeme Buchungsübersicht auf einen Blick – Monatsübersicht – Tägliche Buchungen Mitarbeiterfreundliche Zeiterfassung Bequeme Pausenbuchungen Automatische Profilerkennung Überstunden im Blick behalten Abwesenheitsantrag Alle Abwesenheiten auf einen Blick. Verwalten Sie Urlaube, Krankheitstage und vieles mehr im Anwendungssystem von timeCard. - Urlaubsanträge sind einfach - Teamkollegen werden automatisch informiert - Geniale Urlaubsplanung für Abteilungen und Niederlassungen Monatsübersicht nach Ihren Wünschen Alles auf einer Seite, und mit der neuen Filterfunktion ist fast jede Ansicht möglich.733,51 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zeitmanagement für Juristen, Fachbücher von Jochen TheurerDieses Buch stellt Zeitmanagement-Strategien speziell für Juristen und Rechtsanwälte, Steuerberater und Wirtschaftsprüfer vor. Diese Berufsgruppen sind Standesregeln und hohem wirtschaftlichen Druck ausgesetzt und klagen häufig über Zeitprobleme. Doch die üblichen Ratschläge zum Thema Zeitmanagement helfen ihnen aufgrund der besonderen beruflichen Anforderungen meist nicht weiter. Zudem sind die Zeitprobleme so individuell, dass eine allgemeine Strategie nicht passt. Hier setzt dieses Buch an: Es vermittelt Juristen und Rechtsanwälten, Steuerberatern und Wirtschaftsprüfern das Wissen und die Werkzeuge, um selbstständig Strategien für ihre persönlichen Zeitprobleme zu entwickeln und diese erfolgreich in ihrem beruflichen Alltag umzusetzen. Die überarbeitete 4. Auflage wurde um Erfahrungen aus der Corona-Pandemie und ein Kapitel über Gesundheit und Körper erweitert.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Zeitmanagement im Takt der Persönlichkeit, Fachbücher von Eva BrandtSeit 20 Jahren forscht und lehrt Eva Brandt als Expertin für Selbst- und Zeitmanagement. Als Beraterin hat sie häufig erfahren, dass gängige Konzepte scheitern und sich nicht einfach auf jeden anwenden lassen. Was beim effizienten Selbstmanagement hilft, ist das Wissen um die eigenen Temperamente und die klare Entscheidung, danach zu handeln. Deshalb steht für sie die Persönlichkeitsanalyse am Anfang. Ob Macher, Gesellige oder Analytiker, Eva Brandt stellt den Menschen in den Mittelpunkt - und nicht die Systematik. Grundlage ist das Structogram, das Paul MacLean und Rolf W. Schirm aus der Biostruktur-Analyse entwickelt haben, die die Gehirnforschung mit der Verhaltensforschung verbindet. Dr. Eva Brandt trifft als Zeitexpertin den Nerv im Management. Sie gibt diesem grossen Thema eine wissenschaftliche Leichtigkeit. Sie zeigt, dass Zeitmanagement nicht nach vorgefertigten Systemen wirkt, sondern eine Sache der Persönlichkeit ist. Lesenswert! Michael Kleinemeier, Vorstand SAP SE Aus dem Inhalt: - Zeitanalyse - Anleitung für Coaches und Trainer - Blick auf genetisches und antrainiertes Verhalten - Merkmale der Macher, Geselligen und Analytiker hinsichtlich des Zeitmanagements.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ReinerSCT, Zeiterfassungssystem, Zeiterfassung Mitarbeiterlizenz timeCard 10 1 Jahr für 10uErfassen Sie die Arbeitszeiten Ihrer Mitarbeiter noch mit Stundenzetteln oder Excel? Das timeCard-Zeiterfassungssystem erfasst alle Stunden genau, automatisiert Auswertungen und reduziert den Verwaltungsaufwand erheblich. Die tatsächlich geleisteten Arbeitsstunden können präzise nachverfolgt werden. timeCard ist mit allen Systemen kompatibel, individuell anpassbar und dank der Online-Funktionalität von überall zugänglich. Mit regelmässigen Updates sind Sie immer auf dem neuesten Stand. Buchung Bequeme Buchungsübersicht auf einen Blick – Monatsübersicht – tägliche Buchungen. Mitarbeiterfreundliche Zeiterfassung Bequeme Pausenbuchungen Automatische Profilkennung Überstunden im Blick behalten. Abwesenheitsantrag Alle Abwesenheiten auf einen Blick. Verwalten Sie Urlaube, Krankheitstage und mehr innerhalb des timeCard-Anwendungssystems. - Urlaubsanträge sind einfach - Teamkollegen werden automatisch informiert - Geniale Urlaubsplanung für Abteilungen und Filialen. Monatsübersicht nach Ihren Wünschen Alles auf einer Seite, und mit der neuen Filterfunktion ist nahezu jede Ansicht möglich.323,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ReinerSCT, Zeiterfassungssystem, Zeiterfassung Mitarbeiterlizenz timeCard 10 1 Jahr für 25uErfassen Sie die Arbeitszeiten Ihrer Mitarbeiter noch mit Stundenzetteln oder Excel? Das Zeitaufzeichnungssystem timeCard erfasst alle Stunden genau, automatisiert Auswertungen und spart viel Verwaltungsaufwand. Die tatsächlich geleisteten Arbeitsstunden können präzise nachverfolgt werden. timeCard ist mit allen Systemen kompatibel, individuell anpassbar und dank Online-Zugriff von überall aus erreichbar. Mit regelmässigen Updates sind Sie immer auf dem neuesten Stand. Buchung Bequeme Buchungsübersicht auf einen Blick – Monatsübersicht – tägliche Buchungen. Mitarbeiterfreundliche Zeiterfassung Bequeme Pausenbuchungen Automatische Profilerkennung Überstunden im Blick behalten. Abwesenheitsantrag Alle Abwesenheiten auf einen Blick. Verwalten Sie Urlaube, Krankheitstage und vieles mehr im Anwendungssystem von timeCard. - Urlaubsanträge sind einfach - Kollegen werden automatisch informiert - Geniale Urlaubsplanung für Abteilungen und Filialen. Monatsübersicht ganz nach Ihren Wünschen Alles auf einer Seite, und mit der neuen Filterfunktion ist fast jede Ansicht möglich.706,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.